
2026金融智能体全景:低代码平台正在重构谁的生产力?
如果把过去两年金融机构智能体的采用曲线画成一条线,你会看到2024年还只是小幅爬升,进入2025年后突然拉起一个陡坡——某银行信贷部门的AI智能体,自动连接工商信息、税务、海关等8个数据源,3分钟内完成了传统人工需要2小时的数据收集与交叉验证,并推送带异常指标提示的初步评估报告。这条曲线陡到什么程度?IDC预测,到2026年全球80%的企业将在业务流程中部署AI智能体。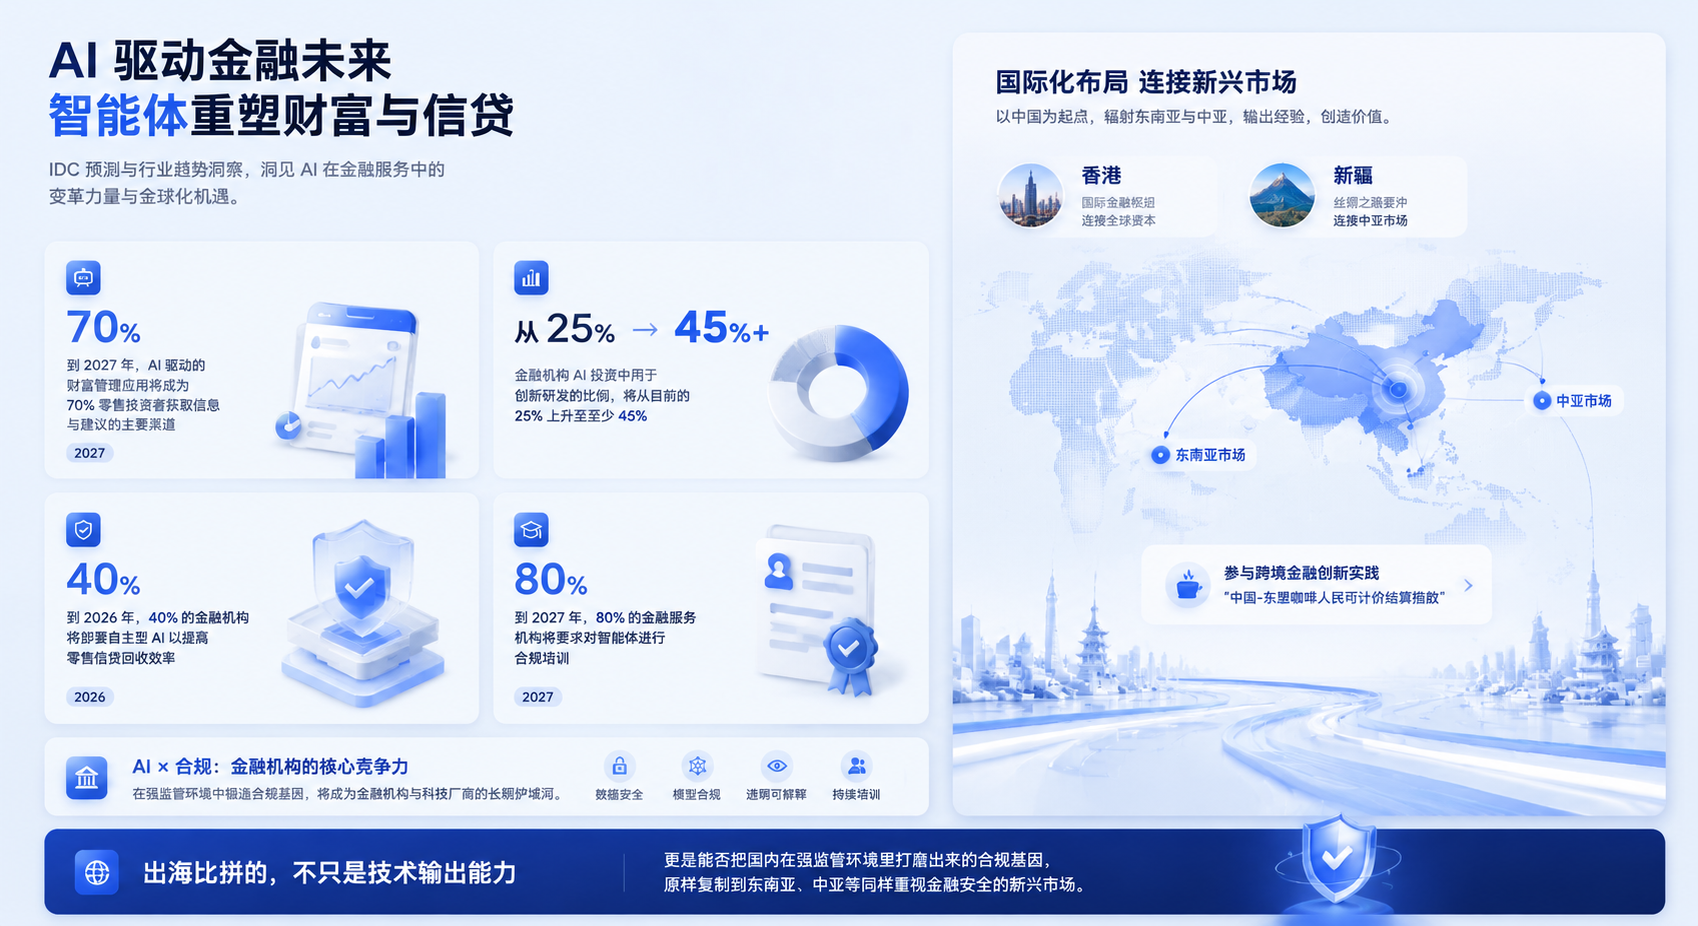
拐点:为什么加速发生在这两年
这种从"小幅爬升"到"陡坡"的跳跃并非偶然。往前倒退三年,多数机构还停留在用RPA处理表单录入、报表汇总这类确定性任务;这一次的加速,是大模型的语义理解能力、RPA的流程执行可靠性,以及监管对智能体应用的态度,三条线几乎同时越过了各自的临界点——大模型不再只是"聊天工具",RPA也不再只是"按钮点击器",两者的融合让智能体第一次具备了在金融强合规场景里"既能想、又能干、还留得下痕迹"的能力。
行业案例:从单点工具到全流程系统
京东金融 推出的"京小贝"多智能体系统,通过意图识别、资产诊断、策略生成等多个垂直智能体协同工作,覆盖"投前-投中-投后"全链条智能投顾服务,能实时响应市场变化、动态调整策略。
恒生电子 的智能投研平台能自动整合宏观经济数据、行业情报、公司财报等多源信息,用自然语言处理技术"阅读"数千份文档,提取关键信息生成投资分析框架。
金智维Ki-AgentS企业级智能体平台 将智能决策与流程执行深度融合,已在信贷风控、投研分析、交易执行等核心金融流程中规模化应用,其"AI数字员工"团队正成为金融机构人机协同新质生产力的关键组成部分。
银行流水分析智能体是这套体系里一个精确到"分钟级"的样本:在证券行业的客户尽调场景中,原本需要人工逐笔核对的银行流水分析工作,耗时常常超过1小时,引入智能体后压缩到8分钟左右,效率提升约85%——省下来的不只是时间,更是把审核人员从重复核对里解放出来,去处理真正需要判断力的异常项。IDC相关报告显示,金智维已连续三年在中国AI数字员工解决方案市场保持份额第一,这或许说明,比起演示时的炫技,"能落地、敢审计"才是金融机构真正看重的能力。
金智维K-APA智能体流程自动化平台则代表了另一条路径——把已经沉淀多年的RPA能力"翻译"成智能体听得懂的语言。平台整合了4600多个自动化函数、1000多个行业组件,以及涵盖NLP、CV、OCR等能力的102个AI组件,并通过MCP、A2A等协议,把原本只能被固定流程调用的RPA机器人,升级为可以被智能体动态调度的"工具"。也就是说,过去几年金融机构积累的大量RPA资产,不必推倒重来,直接就能成为智能体的"手脚"。
应用现状:多智能体协同,是当下主流架构
技术架构上,金融智能体普遍采用"技术底座与金融场景深度耦合"的专业化路线,典型架构是"通用大模型+垂类模型"体系,既保通用能力,又提升金融场景理解准确率。
金智维等企业为解决大模型"幻觉"问题、确保智能体0失误落地,采用了"大模型+RPA+业务流程"的多技术融合路线——不只依赖大模型的认知决策能力,更通过流程自动化确保结果可靠。
落地门槛:金融场景比想象中更苛刻
比技术架构更容易被忽略的,是金融机构对"能不能上线"设下的四道门槛。第一道是信创适配——不少银行、政务系统底层已切换到国产操作系统和数据库,平台若只能跑在原有环境上,连测试环境都进不去。第二道是数据不出域,客户身份、交易流水、信贷记录这类数据,多数机构要求只能在本地或私有网络内流转,不允许上传到公有云的大模型接口。第三道是审计留痕,每一步决策和操作都要能回放、追溯,出问题能说清是哪一步、哪个数据源导致的。第四道最容易被低估——老旧核心系统的对接方式:不少银行核心系统已运行十几二十年,若要求"先改造系统再接入",项目基本推不动;能在不改造前提下通过界面层或接口层完成对接,才是真正能落地的方案。
业务场景全景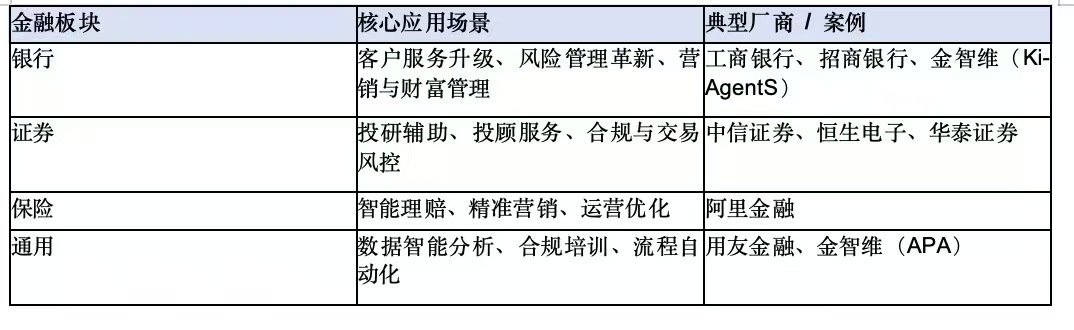
从上面这张表能看出一个共性:不管是银行的风险管理、证券的投研辅助,还是保险的智能理赔,智能体真正啃下来的,大多是"频率高、规则相对明确、但人工处理成本高"的环节,而不是完全无人化的决策黑箱。这也是为什么"大模型负责理解、RPA负责执行"的组合,会成为当下多数厂商不约而同选择的路线。
未来方向:四个"到2027"
IDC预测,到2027年,AI驱动的财富管理应用将成为70%零售投资者获取信息与建议的主要渠道;金融机构AI投资中用于创新研发的比例,将从目前的25%上升至至少45%;到2026年,40%的金融机构将部署自主型AI以提高零售信贷回收效率;到2027年,80%的金融服务机构将要求对智能体进行合规培训。
国际化路径也在明朗——以金智维为例,通过香港和新疆两大支点布局东南亚及中亚市场,将国内成熟的业务理解与工程化经验延伸至海外,并参与了如"中国-东盟咖啡人民币计价结算指数"等跨境金融创新实践。对这类厂商而言,出海比拼的不只是技术输出能力,更是能否把国内在强监管环境里打磨出来的合规基因,原样复制到东南亚、中亚等同样重视金融安全的新兴市场。
合规红线内的可审计,才是真正的落地
智能体在金融业能不能真正扎根,不看它演示时接了多少个数据源,而看它能不能在"零容错"的合规红线内,把结果做到可审计、可追溯。信创适配、数据不出域、审计留痕这些听起来并不"性感"的能力,恰恰是智能体能不能走出演示环境、真正进入金融机构生产系统的分水岭。

汇聚全球AI编程工具,助力开发者即刻编程。
更多推荐

 17
 0
- 0


 已为社区贡献2条内容

所有评论(0)